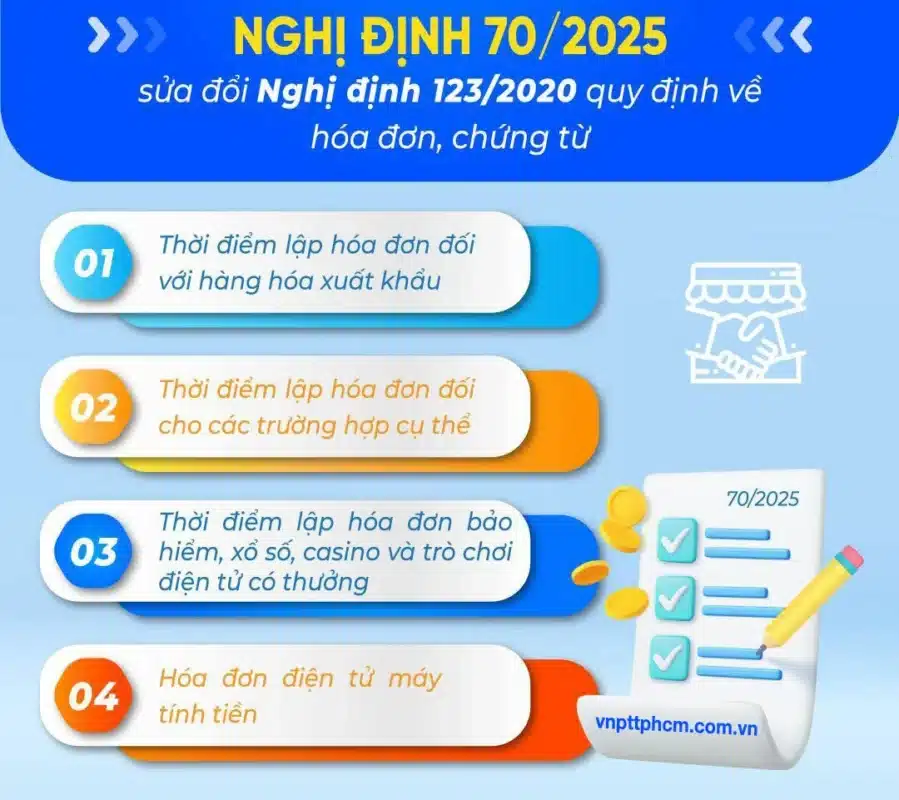
Ngày 20/3/2025, Chính phủ ban hành Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP quy định về hóa đơn, chứng từ. Nghị định 70/2025/NĐ-CP có hiệu lực bắt đầu từ ngày 01/6/2025. Dưới đây là những nội dung bổ sung và sửa đổi quan trọng mà các doanh nghiệp, đặc biệt là những đơn vị đang tìm hiểu và triển khai các giải pháp hóa đơn điện tử khởi tạo từ máy tính tiền, cần lưu ý:
Sửa đổi quy định về thời điểm xuất hóa đơn Nghị định 70/2025/NĐ-CP sửa đổi Điều 9, Nghị định 123/2020/NĐ-CP quy định về thời điểm xuất hóa đơn mới nhất như sau:
- Thời điểm xuất hóa đơn bán hàng hóa: Là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Thời điểm xuất hóa đơn xuất khẩu hàng hóa: Do người bán tự xác định, chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan.
- Thời điểm xuất hóa đơn cung cấp dịch vụ: Là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Thời điểm xuất hóa đơn khi giao hàng/bàn giao nhiều lần: Mỗi lần giao hàng/bàn giao đều phải lập hóa đơn tương ứng khối lượng, giá trị hàng hóa, dịch vụ được giao.
- Thời điểm xuất hóa đơn kinh doanh casino và trò chơi điện tử có thưởng: Chậm nhất là 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu.
Ngoài ra, Nghị định 70 quy định cụ thể thời điểm xuất hóa đơn đối với một số trường hợp: Bán hàng hóa, cung cấp dịch vụ số lượng lớn và thường xuyên; dịch vụ viễn thông; xây dựng, lắp đặt; bất động sản, xây dựng cơ sở hạ tầng,….
Sửa đổi, bổ sung quy định về Hóa đơn điện tử từ máy tính tiền Nghị định 70/2025/NĐ-CP bổ sung Điều 11, Nghị định 123/2020/NĐ-CP quy định về hóa đơn điện tử khởi tạo từ máy tính tiền. Trong đó, doanh thu hộ kinh doanh trên 1 tỷ đồng sẽ phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu với cơ quan thuế. Việc áp dụng này đòi hỏi các hộ kinh doanh cần nhanh chóng tìm hiểu và triển khai các giải pháp phù hợp. Nhiều nhà cung cấp uy tín như VNPT đã phát triển các giải pháp hỗ trợ hiệu quả, ví dụ như VNPT Invoice POS, giúp doanh nghiệp dễ dàng tuân thủ quy định mới này.
Quy định bổ sung về hóa đơn điện tử NĐ 70 bổ sung quy định về HĐĐT từ máy tính tiền.
Bổ sung đối tượng là nhà cung cấp nước ngoài kinh doanh thương mại điện tử Khoản 1, Điều 1, Nghị định 70/2025/NĐ-CP bổ sung đối tượng áp dụng Nghị định 123 tại Điểm e vào Khoản 1, Điều 2.
Cụ thể, nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam kinh doanh thương mại điện tử hoặc trên các nền tảng số và các dịch vụ khác đăng ký tự nguyện sử dụng hóa đơn điện tử căn cứ theo Nghị định 123/2020/NĐ-CP thì thuộc đối tượng áp dụng quy định tại Nghị định 70.
Bổ sung giải thích nhiều thuật ngữ về hóa đơn, chứng từ Khoản 2, Điều 1, Nghị định 70 bổ sung và giải thích một số thuật ngữ về hóa đơn, chứng từ, bao gồm:
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế.
- Máy tính tiền.
- Chứng từ điện tử.
- Tiêu hủy hóa đơn, chứng từ điện tử.
- Tiêu hủy hóa đơn do cơ quan thuế đặt in.
- … Việc hiểu rõ các thuật ngữ này, đặc biệt là “hóa đơn điện tử khởi tạo từ máy tính tiền“, sẽ giúp doanh nghiệp triển khai chính xác và hiệu quả các giải pháp công nghệ hỗ trợ, chẳng hạn như các hệ thống được cung cấp bởi VNPT.
Cấm làm giả hóa đơn, không chuyển dữ liệu về cơ quan thuế theo quy định Không chuyển dữ liệu đến cơ quan thuế Hành vi bị cấm tại NĐ 70: Không chuyển dữ liệu đến CQT. Khoản 4, Điều 1, Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung Khoản 2, Điều 5, Nghị định 123/2020/NĐ-CP về các hành vi bị cấm áp dụng cho các tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ; cá nhân, tổ chức có quyền và nghĩa vụ liên quan trong lĩnh vực hóa đơn, chứng từ.
Cụ thể, các hành vi bị cấm bao gồm:
- Làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật.
- Không chuyển dữ liệu điện tử về cơ quan thuế theo quy định tại Nghị định này. Đây là một điểm quan trọng đối với các doanh nghiệp sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền, đòi hỏi hệ thống phải đảm bảo tính năng kết nối và truyền dữ liệu ổn định, điều mà các giải pháp như VNPT Invoice POS có thể đáp ứng.
Các quy định mới về sử dụng hóa đơn Ngoài ra, một số quy định mới về sử dụng hóa đơn được nêu ra tại Nghị định 70/2025/NĐ-CP mà doanh nghiệp cần chú ý như sau:
- Bổ sung quy định nhà cung cấp nước ngoài kinh doanh lĩnh vực thương mại điện tử được sử dụng hóa đơn GTGT.
- Bổ sung quy định mới về loại hóa đơn thương mại điện tử.
- Hướng dẫn các doanh nghiệp chế xuất sử dụng hóa đơn GTGT.
- Quy định khái quát về các trường hợp sử dụng hóa đơn bán tài sản công.
Bãi bỏ hàng loạt quy định về hóa đơn, chứng từ từ 01/6/2025 Căn cứ theo Khoản 4, Điều 2, Nghị định 70/2025/NĐ-CP, nhiều quy định về hóa đơn, chứng từ tại Nghị định 123/2020/NĐ-CP sẽ bị bãi bỏ, bao gồm:
- Bãi bỏ quy định về việc hủy hóa đơn chứng từ.
- Bãi bỏ quy định đối với cơ sở kinh doanh thương mại bán lẻ và dịch vụ ăn uống.
- Bãi bỏ quy định về định dạng chứng từ điện tử khấu trừ thuế TNCN.
- Bãi bỏ quy định về lập và ủy nhiệm lập biên lai.
- Bãi bỏ quy định về dừng kết nối hệ thống của bên sử dụng thông tin với Cổng thông tin điện tử.
- Bãi bỏ quy định về thời hạn cung cấp thông tin hóa đơn điện tử.
- Bãi bỏ quy định về triển khai, công bố địa chỉ thư điện tử và số điện thoại cung cấp thông tin hóa đơn điện tử.
- Bãi bỏ quy định về đảm bảo xây dựng, triển khai, vận hành hệ thống tiếp nhận thông tin hóa đơn điện tử.
Các hành vi bị cấm trong lĩnh vực hóa đơn, chứng từ Điều 1, Nghị định 70/2025/NĐ-CP quy định chi tiết về các hành vi bị cấm trong lĩnh vực hóa đơn, chứng từ.
Đối với công chức thuế:
- Gây phiền hà, khó khăn cho tổ chức, cá nhân mua hóa đơn, chứng từ.
- Bao che, thông đồng với hành vi sử dụng hóa đơn, chứng từ bất hợp pháp.
- Nhận hối lộ trong quá trình thanh tra, kiểm tra hóa đơn.
Đối với cá nhân, tổ chức bán hàng hóa, cung cấp dịch vụ và các tổ chức, cá nhân liên quan:
- Sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn; làm giả hóa đơn, chứng từ.
- Cản trở công chức thuế thi hành công vụ.
- Đưa hối lộ hoặc mưu lợi bất chính liên quan đến hóa đơn, chứng từ.
- Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin về hóa đơn chứng từ.
- Không chuyển dữ liệu điện tử về cơ quan thuế theo quy định.
Nghị định 70/2025/NĐ-CP chính thức có hiệu lực từ ngày 01/6/2025, đánh dấu nhiều thay đổi quan trọng về hóa đơn, chứng từ. Đồng thời, đây cũng là văn bản sửa đổi, bổ sung nhiều nội dung tại Nghị định 123/2020/NĐ-CP – Căn cứ pháp lý chủ yếu về hóa đơn điện tử đang được các doanh nghiệp áp dụng hiện nay. Đối với các doanh nghiệp đang và sẽ triển khai hóa đơn điện tử khởi tạo từ máy tính tiền, việc cập nhật và tuân thủ các quy định mới là vô cùng cần thiết. Các giải pháp đồng bộ từ các nhà cung cấp dịch vụ lớn như VNPT với sản phẩm VNPT Invoice POS sẽ là công cụ đắc lực giúp doanh nghiệp thích ứng nhanh chóng.
Những điều chỉnh tại Nghị định 70/2025/NĐ-CP cho thấy sự hoàn thiện khuôn khổ pháp lý về hóa đơn, yêu cầu doanh nghiệp phải rà soát lại quy trình lập hóa đơn trong các hoạt động bán hàng, cung cấp dịch vụ, đặc biệt đối với doanh nghiệp đang hoạt động trong lĩnh vực kinh doanh đặc thù và các đơn vị áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền.
Nắm vững thời điểm lập hóa đơn sẽ giúp doanh nghiệp hạn chế các rủi ro về mặt pháp lý.
LIÊN HỆ TƯ VẤN VÀ ĐĂNG KÝ DỊCH VỤ VNPT
Hotline: 0941.773.777
Mail: sales@vnpttphcm.com.vn
Website: https://vnpttphcm.com.vn
Zalo OA: lick vào "Đăng ký lắp internet"